Estrategia 07 de 11 · e-book gratis
Criterio de Kelly en las apuestas
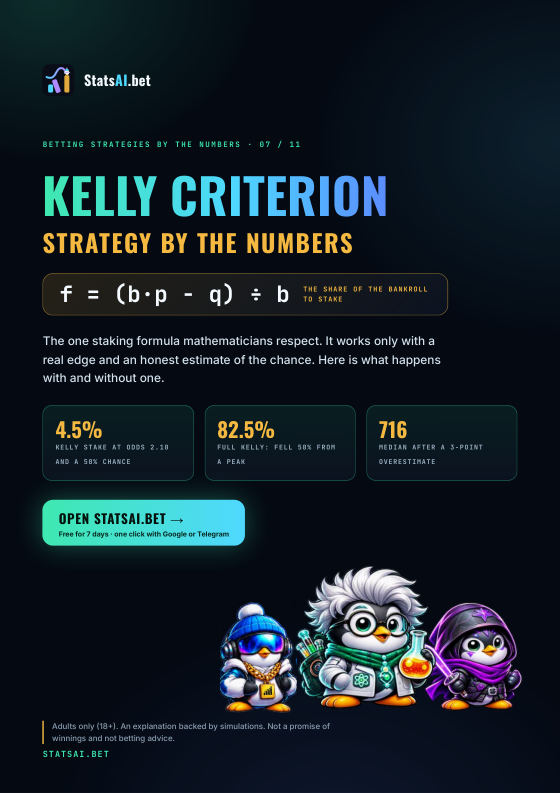
Criterio de Kelly: el stake según tu ventaja
La única fórmula de stake que respetan los matemáticos. Solo funciona con una ventaja real y una estimación honesta de la probabilidad. Mira qué pasa con ella y sin ella.
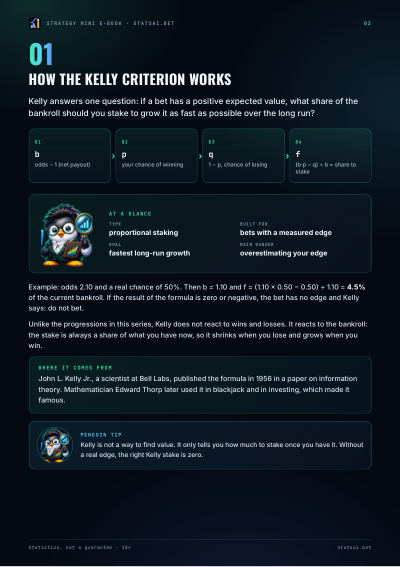
- Tipo
- stake proporcional
- Pensado para
- apuestas con una ventaja medida
- Objetivo
- el crecimiento más rápido a largo plazo
- Mayor peligro
- sobrestimar tu ventaja
Cómo funciona el criterio de Kelly
El Kelly responde a una pregunta: si una apuesta tiene valor esperado positivo, ¿qué parte del bankroll debes apostar para hacerlo crecer lo más rápido posible a largo plazo?
- bcuota − 1 (ganancia neta)
- ptu probabilidad de acertar
- q1 − p, probabilidad de fallar
- f(b·p − q) ÷ b = parte que apostar
Ejemplo: cuota 2,10 y probabilidad real del 50%. Entonces b = 1,10 y f = (1,10 × 0,50 − 0,50) ÷ 1,10 = 4,5% del bankroll actual. Si el resultado de la fórmula es cero o negativo, la apuesta no tiene ventaja y el Kelly dice: no apuestes.
A diferencia de las progresiones de esta serie, el Kelly no reacciona a aciertos y derrotas. Reacciona al bankroll: el stake es siempre una parte de lo que tienes ahora, así que baja cuando pierdes y crece cuando ganas.
De dónde viene
John L. Kelly Jr., científico de los Bell Labs, publicó la fórmula en 1956 en un artículo sobre teoría de la información. El matemático Edward Thorp la usó después en el blackjack y en las inversiones, y eso la hizo famosa.
10.000 apostadores con ventaja real
Ahora un caso con ventaja auténtica: cuota 2,10, probabilidad real del 50% (valor esperado +5%), 500 apuestas, bankroll inicial de 1.000. Cinco planes, los mismos resultados para todos.
| Plan | Mediana | Peor 10% | Mejor 10% | En beneficio | Cayó un 50%+ desde un máximo |
|---|---|---|---|---|---|
| Kelly completo (4,5%) | 1.764 | 464 | 6.698 | 68,9% | 82,5% |
| Medio Kelly (2,3%) | 1.531 | 785 | 2.984 | 77,9% | 15,0% |
| Stake fijo de 10 | 1.250 | 956 | 1.544 | 85,3% | 0,3% |
| Sobrestimación: cree que es 53% (10,3%) | 716 | 35 | 14.618 | 45,0% | 100,0% |
| Kelly doble (9,1%) | 1.000 | 69 | 14.421 | 51,7% | 100,0% |
El Kelly completo hace crecer el bankroll más rápido por el medio, pero el 82,5% de los apostadores lo vio caer a la mitad desde un máximo en algún momento, incluso con ventaja real. El medio Kelly renunció a un poco de crecimiento a cambio de resultados mucho más tranquilos.
Las dos últimas filas son el aviso. Sobrestimar la probabilidad en solo 3 puntos hunde la mediana hasta 716. Con Kelly doble un acierto y una derrota se anulan exactamente, así que la mediana acaba donde empezó: 1.000.
Veredicto
El Kelly es el único plan de esta serie construido sobre una ventaja y no sobre la esperanza. Esa es su fuerza y su límite.
Lo que hace bien
- Matemáticamente, el crecimiento más rápido a largo plazo con una ventaja real
- El stake baja solo después de las derrotas
- Dice “no apuestes” cuando no hay ventaja
Dónde falla
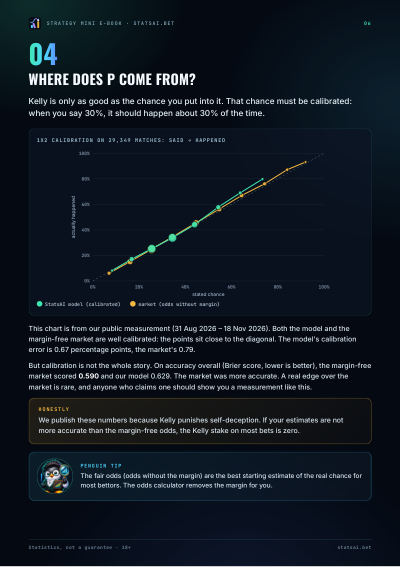
- Necesita una probabilidad honesta y calibrada para cada apuesta
- El Kelly completo oscila mucho: el 82,5% cayó un 50% desde un máximo
- Sobrestimar la ventaja puede convertir el crecimiento en caída
- Una ventaja real sobre el mercado sin margen es rara
Tres pasos
Si quieres usarlo
- Usa la mitad o un cuarto del stake de Kelly.
- Parte de la cuota justa y aléjate de ella solo con un motivo medido.
- Anota cada estimación y comprueba después si tus 60% ocurrieron de verdad alrededor del 60% de las veces.
- Si la fórmula dice cero, no apuestes.
Mira por dentro
Ocho páginas: cómo funciona, un ejemplo, la matemática, una simulación de 10.000 apostadores, el veredicto y reglas para quien aun así quiera probar.
Criterio de Kelly · Criterio de Kelly: el stake según tu ventaja
Preguntas frecuentes
¿Qué es el criterio de Kelly?
El Kelly responde a una pregunta: si una apuesta tiene valor esperado positivo, ¿qué parte del bankroll debes apostar para hacerlo crecer lo más rápido posible a largo plazo?
¿Funciona el criterio de Kelly?
Solo con una ventaja real. Con cuota 2,10 y probabilidad real del 50%, el Kelly completo apuesta el 4,5% del bankroll; en la simulación, aun así el 82,5% de los apostadores cayó un 50% desde un máximo, y sobrestimar la probabilidad en 3 puntos hundió la mediana hasta 716.
¿Cuál es el mayor riesgo?
Con Kelly completo; el medio Kelly reduce mucho las oscilaciones. Necesita una probabilidad honesta y calibrada para cada apuesta.
¿Cómo usar el criterio de Kelly?
Usa la mitad o un cuarto del stake de Kelly. Parte de la cuota justa y aléjate de ella solo con un motivo medido.
¿El PDF es gratis?
Sí. El e-book Criterio de Kelly tiene 8 páginas y se puede descargar desde esta página sin registro, en inglés o en serbio.
Antes de probar
Toda estrategia se sostiene o cae por dos números: la probabilidad real y la cuota. StatsAI muestra los dos para los partidos de hoy.