Stratégie 07 sur 11 · e-book gratuit
Le critère de Kelly aux paris sportifs
Critère de Kelly : la mise selon ton avantage
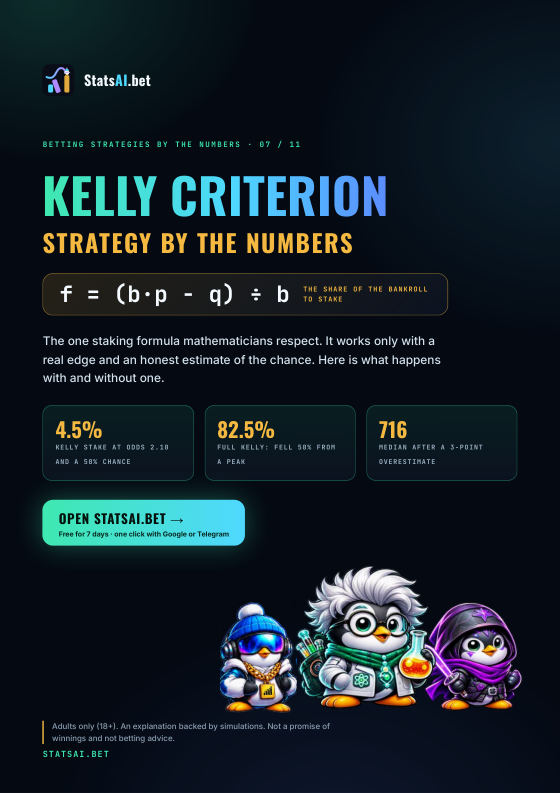
La seule formule de mise que respectent les mathématiciens. Elle ne marche qu'avec un vrai avantage et une estimation honnête de la probabilité. Voici ce qui se passe avec et sans.
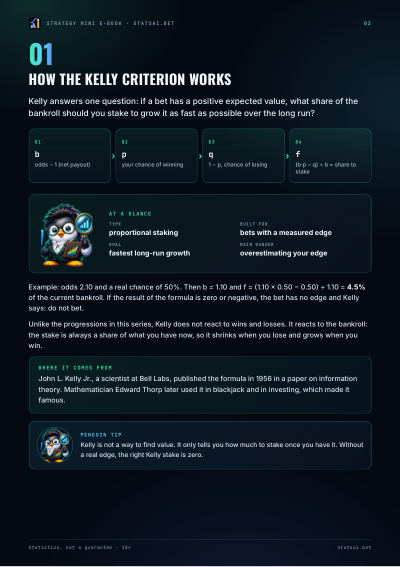
- Type
- mise proportionnelle
- Conçue pour
- des paris avec un avantage mesuré
- Objectif
- la croissance la plus rapide à long terme
- Plus grand danger
- surestimer ton avantage
Comment fonctionne le critère de Kelly
Le Kelly répond à une question : si un pari a une espérance de gain positive, quelle part de la bankroll faut-il miser pour la faire grandir le plus vite possible à long terme ?
- bcote − 1 (gain net)
- pta probabilité de gagner
- q1 − p, probabilité de perdre
- f(b·p − q) ÷ b = part à miser
Exemple : cote de 2,10 et probabilité réelle de 50 %. Alors b = 1,10 et f = (1,10 × 0,50 − 0,50) ÷ 1,10 = 4,5 % de la bankroll actuelle. Si le résultat de la formule est nul ou négatif, le pari n'a pas d'avantage et le Kelly dit : ne mise pas.
Contrairement aux progressions de cette série, le Kelly ne réagit pas aux gains et aux pertes. Il réagit à la bankroll : la mise est toujours une part de ce que tu as maintenant, elle baisse donc quand tu perds et grandit quand tu gagnes.
D'où vient-il
John L. Kelly Jr., chercheur aux Bell Labs, a publié la formule en 1956 dans un article de théorie de l'information. Le mathématicien Edward Thorp l'a ensuite utilisée au blackjack et en investissement, ce qui l'a rendue célèbre.
10 000 parieurs avec un vrai avantage
Maintenant, un cas avec un avantage authentique : cote de 2,10, probabilité réelle de 50 % (espérance de +5 %), 500 paris, bankroll de départ de 1 000. Cinq plans, les mêmes résultats pour tous.
| Plan | Médiane | Pires 10 % | Meilleurs 10 % | En bénéfice | Chute de 50 %+ depuis un sommet |
|---|---|---|---|---|---|
| Kelly complet (4,5 %) | 1 764 | 464 | 6 698 | 68,9 % | 82,5 % |
| Demi-Kelly (2,3 %) | 1 531 | 785 | 2 984 | 77,9 % | 15,0 % |
| Mise fixe de 10 | 1 250 | 956 | 1 544 | 85,3 % | 0,3 % |
| Surestimation : croit à 53 % (10,3 %) | 716 | 35 | 14 618 | 45,0 % | 100,0 % |
| Double Kelly (9,1 %) | 1 000 | 69 | 14 421 | 51,7 % | 100,0 % |
Le Kelly complet fait grandir la bankroll le plus vite au milieu de la distribution, mais 82,5 % des parieurs l'ont vue tomber de moitié depuis un sommet à un moment donné, même avec un vrai avantage. Le demi-Kelly a renoncé à un peu de croissance en échange de résultats bien plus calmes.
Les deux dernières lignes sont l'avertissement. Surestimer la probabilité de seulement 3 points fait tomber la médiane à 716. Au double Kelly, un gain et une perte s'annulent exactement, donc la médiane finit là où elle a commencé : 1 000.
Verdict
Le Kelly est le seul plan de cette série construit sur un avantage et non sur l'espoir. C'est sa force et sa limite.
Ce qu'elle fait bien
- Mathématiquement, la croissance la plus rapide à long terme avec un vrai avantage
- La mise baisse d'elle-même après les pertes
- Il dit « ne mise pas » quand il n'y a pas d'avantage
Où elle échoue
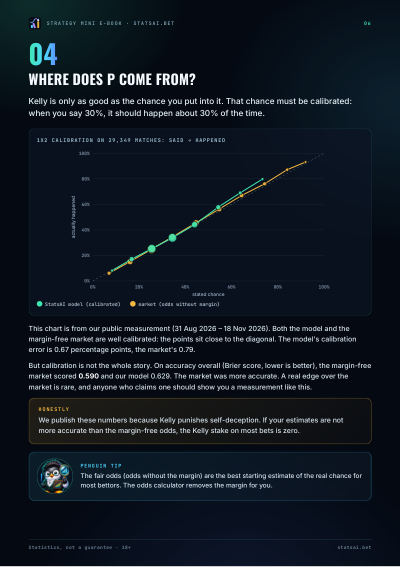
- Il faut une probabilité honnête et calibrée pour chaque pari
- Le Kelly complet oscille beaucoup : 82,5 % ont chuté de 50 % depuis un sommet
- Surestimer l'avantage peut transformer la croissance en chute
- Un vrai avantage sur le marché sans marge est rare
Trois étapes
Si tu veux l'utiliser
- Utilise la moitié ou le quart de la mise de Kelly.
- Pars de la cote juste et ne t'en éloigne qu'avec une raison mesurée.
- Note chaque estimation et vérifie ensuite si tes 60 % se sont vraiment produits environ 60 % du temps.
- Si la formule dit zéro, ne mise pas.
Aperçu
Huit pages : le principe, un exemple, les maths, une simulation de 10 000 parieurs, le verdict et des règles pour ceux qui veulent quand même essayer.
Critère de Kelly · Critère de Kelly : la mise selon ton avantage
Questions fréquentes
Qu'est-ce que le critère de Kelly ?
Le Kelly répond à une question : si un pari a une espérance de gain positive, quelle part de la bankroll faut-il miser pour la faire grandir le plus vite possible à long terme ?
Est-ce que le critère de Kelly marche ?
Seulement avec un vrai avantage. À une cote de 2,10 et une probabilité réelle de 50 %, le Kelly complet mise 4,5 % de la bankroll ; dans la simulation, 82,5 % des parieurs ont quand même chuté de 50 % depuis un sommet, et surestimer la probabilité de 3 points a fait tomber la médiane à 716.
Quel est le plus grand risque ?
Avec le Kelly complet ; le demi-Kelly réduit beaucoup les oscillations. Il faut une probabilité honnête et calibrée pour chaque pari.
Comment utiliser le critère de Kelly ?
Utilise la moitié ou le quart de la mise de Kelly. Pars de la cote juste et ne t'en éloigne qu'avec une raison mesurée.
Le PDF est-il gratuit ?
Oui. L'e-book Critère de Kelly fait 8 pages et se télécharge depuis cette page sans inscription, en anglais ou en serbe.
Avant d'essayer
Chaque stratégie tient ou tombe sur deux chiffres : la vraie probabilité et la cote. StatsAI affiche les deux pour les matchs du jour.